Pajak UMKM 2026: PPh Final 0,5% Kini Tanpa Batas Waktu, Tapi Tidak untuk Semua
PP 20/2026 menghapus batas waktu tarif 0,5% untuk orang pribadi dan PT Perorangan. CV, firma, dan PT yang terdaftar sejak 22 April 2026 langsung memakai tarif umum. Berikut tabel per bentuk usaha dan contoh hitungannya.
Ditulis oleh
Tim Redaksi Logitax
Konsultan pajak, akuntan, dan kuasa hukum Logitax
- Terbit
- Lama membaca
- 6 menit baca
Daftar isi
Ringkasan
- Sejak 22 April 2026, orang pribadi dan PT Perorangan bisa memakai PPh final 0,5% tanpa batas waktu selama omzet maksimal Rp4,8 miliar per tahun.
- CV, firma, PT, dan BUMDes yang terdaftar sejak 22 April 2026 tidak bisa lagi memakai tarif 0,5% dan langsung membayar PPh badan atas laba.
- Badan usaha yang terdaftar sebelum 22 April 2026 tetap bisa memakai 0,5% sampai jatah lamanya habis: 4 tahun pajak untuk CV dan firma, 3 tahun untuk PT.
- Omzet suami-istri kini digabung, termasuk omzet PT Perorangan yang didirikan salah satunya.
- Bagian omzet Rp500 juta per tahun untuk orang pribadi tetap tidak dikenai pajak.
Lewat PP 20 Tahun 2026 yang berlaku sejak 22 April 2026, pemerintah menghapus batas waktu tarif PPh final 0,5% untuk wajib pajak orang pribadi dan PT Perorangan. Selama omzet setahun tidak lebih dari Rp4,8 miliar dan usahanya tidak termasuk yang dikecualikan, tarif 0,5% boleh dipakai terus. Sebaliknya, CV, firma, PT, dan BUMDes yang baru terdaftar setelah tanggal itu tidak bisa lagi memakai tarif 0,5% sama sekali.
Perubahan ini menjawab pertanyaan yang paling sering kami terima dari pemilik usaha di Jogja sepanjang 2026: "PPh final 0,5% itu sebenarnya berlaku sampai kapan?" Jawabannya sekarang bergantung pada bentuk usaha dan kapan usaha itu terdaftar. Berikut rinciannya.
Apa yang berubah lewat PP 20/2026
PP 20/2026 mengubah PP 55/2022, aturan yang selama ini menjadi dasar PPh final UMKM. Tarif dan batas omzetnya tidak berubah: 0,5% dari peredaran bruto (omzet) untuk usaha dengan omzet sampai Rp4,8 miliar per tahun. Yang berubah adalah soal jangka waktu dan siapa yang boleh memakainya.
- Pasal 59 PP 55/2022 dihapus. Pasal ini dulu membatasi pemakaian tarif 0,5%: 7 tahun pajak untuk orang pribadi, 4 tahun untuk PT Perorangan, koperasi, CV, dan firma, serta 3 tahun untuk PT. Untuk orang pribadi dan PT Perorangan, batas itu kini hilang.
- Badan usaha baru tidak lagi mendapat fasilitas ini. CV, firma, PT, dan BUMDes yang terdaftar sejak 22 April 2026 langsung memakai tarif PPh badan biasa atas laba.
- Omzet pasangan suami-istri digabung, termasuk omzet PT Perorangan yang didirikan oleh salah satunya. Tujuannya mencegah satu usaha dipecah ke beberapa nama agar tetap di bawah Rp4,8 miliar.
- Bagian omzet Rp500 juta yang tidak dikenai pajak untuk orang pribadi tetap berlaku.
Siapa yang masih bisa memakai 0,5% dan sampai kapan
Tabel ini merangkum posisi tiap bentuk usaha setelah PP 20/2026, berdasarkan penjelasan DJP dan ketentuan peralihan dalam PP tersebut.
| Bentuk usaha | Terdaftar | Tarif 0,5% |
|---|---|---|
| Orang pribadi | Kapan pun | Tanpa batas waktu, selama omzet maksimal Rp4,8 miliar |
| PT Perorangan | Kapan pun | Tanpa batas waktu, selama omzet maksimal Rp4,8 miliar |
| CV, firma, BUMDes | Sebelum 22 April 2026 | Sampai jatah 4 tahun pajak sejak terdaftar habis |
| PT | Sebelum 22 April 2026 | Sampai jatah 3 tahun pajak sejak terdaftar habis |
| CV, firma, PT, BUMDes | Sejak 22 April 2026 | Tidak bisa, langsung tarif umum |
| Koperasi | Kapan pun | Dibatasi jangka waktu tertentu; cek ketentuan peralihannya |
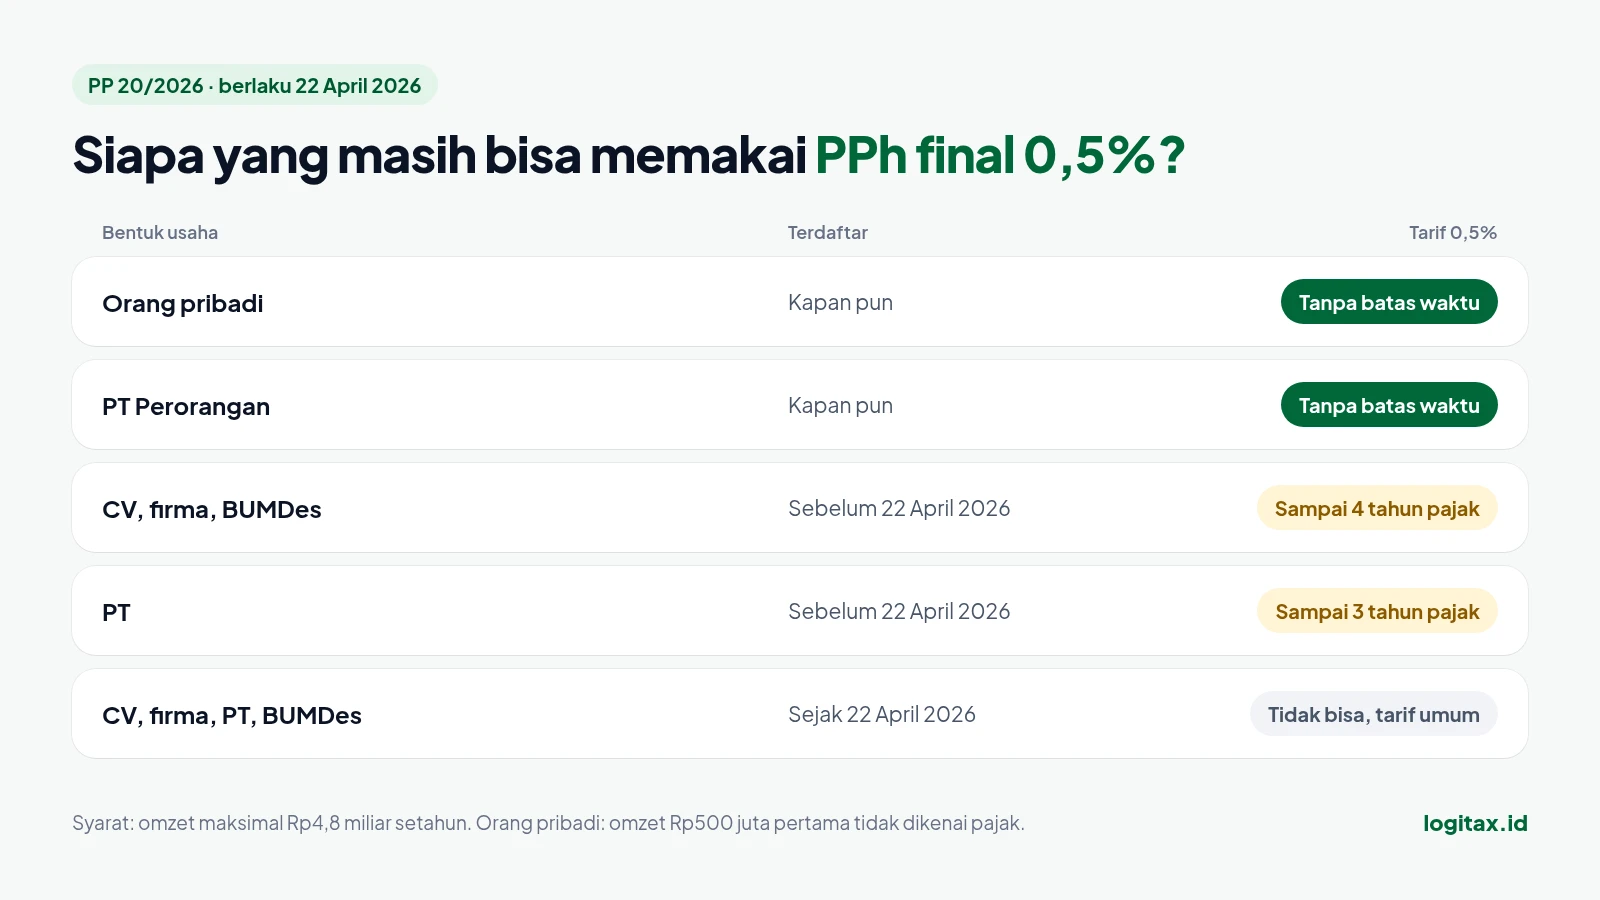
Contoh: CV yang terdaftar pada Februari 2026 masih bisa memakai 0,5% sampai tahun pajak 2029. PT yang terdaftar pada bulan yang sama bisa memakainya sampai tahun pajak 2028. Setelah itu keduanya pindah ke tarif umum.
Untuk orang pribadi yang jatah 7 tahunnya sudah habis di tahun pajak 2024 atau 2025, ketentuan peralihan membolehkan mereka kembali memakai tarif final untuk tahun pajak 2026, lalu mengikuti aturan baru tanpa batas waktu mulai 2027.
Yang tetap dikecualikan: penghasilan dari jasa sehubungan dengan pekerjaan bebas (dokter, notaris, konsultan, arsitek, seniman, dan profesi sejenis), wajib pajak yang sudah memilih tarif umum, penerima fasilitas tax holiday/tax allowance atau KEK, serta bentuk usaha tetap. PT Perorangan yang didirikan oleh pekerja bebas untuk menjalankan profesinya juga tidak bisa memakai 0,5%.
Contoh hitungan: orang pribadi dan CV baru
Pemilik toko kerajinan, omzet Rp1,2 miliar setahun
Bu Ratna menjalankan usaha kerajinan kulit di Bantul atas nama pribadi. Omzetnya tahun ini Rp1,2 miliar.
- Omzet yang tidak dikenai pajak: Rp500.000.000
- Omzet yang dikenai pajak: Rp1.200.000.000 - Rp500.000.000 = Rp700.000.000
- PPh final setahun: 0,5% x Rp700.000.000 = Rp3.500.000
Pajak ini disetor per bulan, yaitu 0,5% dari omzet bulan itu setelah total omzet sejak Januari melewati Rp500 juta, paling lambat tanggal 15 bulan berikutnya. Dengan PP 20/2026, Bu Ratna bisa terus memakai skema ini selama omzetnya tidak melewati Rp4,8 miliar.
CV baru yang terdaftar Juni 2026, omzet Rp2 miliar
Karena terdaftar setelah 22 April 2026, CV ini langsung memakai tarif PPh badan umum 22% atas laba kena pajak, bukan atas omzet. Badan dengan omzet sampai Rp50 miliar mendapat pengurangan tarif 50% (Pasal 31E UU PPh) atas bagian laba dari omzet sampai Rp4,8 miliar. Dengan omzet Rp2 miliar, seluruh labanya mendapat fasilitas ini, sehingga tarif efektifnya 11%.
| Skenario laba | Tarif umum (11% efektif) | Pembanding: 0,5% dari omzet |
|---|---|---|
| Laba Rp60 juta (margin tipis 3%) | Rp6.600.000 | Rp10.000.000 |
| Laba Rp200 juta (margin 10%) | Rp22.000.000 | Rp10.000.000 |
| Rugi | Rp0 | Rp10.000.000 |
Tabel ini menunjukkan sesuatu yang sering terlewat: tarif umum tidak selalu lebih mahal. Usaha dengan margin tipis atau yang masih rugi di tahun-tahun awal bisa membayar lebih sedikit dengan tarif umum, asalkan pembukuannya rapi dan bisa dipertanggungjawabkan.
Jebakan yang perlu diwaspadai
- Memecah usaha ke beberapa nama. DJP menyebut praktik ini sebagai salah satu alasan aturan diperketat. Omzet suami-istri kini digabung, dan pola omzet yang terpecah rapi di bawah batas mudah terlihat dari data.
- Omzet melewati Rp4,8 miliar di tengah tahun. Tarif 0,5% masih dipakai sampai akhir tahun berjalan, tetapi tahun berikutnya pindah ke tarif umum. Saat itu Anda juga wajib dikukuhkan sebagai PKP, sehingga harus memungut PPN. Baca penjelasan PPN 12% dan DPP nilai lain.
- Menganggap pekerjaan bebas sama dengan usaha dagang. Konsultan, desainer lepas, atau dokter praktik tidak bisa memakai 0,5% atas penghasilan profesinya, meskipun omzetnya kecil.
- Tidak mencatat omzet. Wajib pajak dengan tarif final tetap wajib menyelenggarakan pencatatan peredaran bruto per bulan. Catatan inilah yang diminta ketika ada SP2DK soal perbedaan omzet.
Kalau harus pindah ke tarif umum, siapkan ini
Untuk badan usaha yang jatahnya akan habis, atau badan baru yang langsung memakai tarif umum, persiapannya sebaiknya dimulai satu tahun sebelumnya:
- Pembukuan yang menghasilkan laporan laba rugi, bukan hanya catatan omzet. Biaya yang tidak tercatat tidak bisa dikurangkan.
- Pemisahan rekening usaha dan rekening pribadi pemilik.
- Perhitungan angsuran PPh Pasal 25 setelah SPT Tahunan pertama dengan tarif umum.
- Pemotongan PPh 21 untuk karyawan dan PPh 23 untuk jasa tertentu, yang sering baru diperhatikan setelah ditegur. Lihat cara menghitung PPh 21 dengan TER.
Saat artikel ini ditulis (Oktober 2026), peraturan menteri keuangan pelaksana PP 20/2026 belum terbit. Beberapa detail, terutama untuk koperasi dan tata cara peralihan, masih bisa diperjelas. Kami akan memperbarui artikel ini begitu aturan pelaksananya keluar.
Perlu bantuan memilih skema?
Bagi banyak UMKM, keputusan yang paling berpengaruh bukan soal tarif, tetapi soal bentuk usaha: tetap atas nama pribadi, mendirikan PT Perorangan, atau CV dan PT biasa. Tim konsultasi dan perencanaan pajak Logitax bisa menghitung ketiga pilihan dengan angka usaha Anda sendiri. Konsultasi awal tidak dipungut biaya.
Pertanyaan yang sering diajukan
PPh final 0,5% berlaku sampai kapan?
Untuk orang pribadi dan PT Perorangan, sejak PP 20/2026 berlaku tidak ada lagi batas waktunya, selama omzet tidak lebih dari Rp4,8 miliar setahun dan usahanya tidak termasuk yang dikecualikan. Untuk CV, firma, PT, dan BUMDes yang terdaftar sebelum 22 April 2026, berlaku sampai jatah lamanya habis (4 tahun pajak untuk CV dan firma, 3 tahun untuk PT).
Apakah CV yang baru didirikan tahun 2026 masih bisa memakai tarif 0,5%?
Bisa jika terdaftar sebelum 22 April 2026, sampai tahun pajak keempat sejak terdaftar. CV yang terdaftar sejak 22 April 2026 tidak bisa, dan langsung memakai tarif PPh badan umum atas laba.
Berapa pajak UMKM orang pribadi dengan omzet di bawah Rp500 juta?
Nol. Omzet sampai Rp500 juta per tahun untuk orang pribadi tidak dikenai PPh final. Pajak 0,5% baru dihitung atas omzet di atas Rp500 juta. Pencatatan omzet bulanan tetap wajib.
Apakah dokter atau konsultan bisa memakai PPh final 0,5%?
Tidak. Penghasilan dari jasa sehubungan dengan pekerjaan bebas seperti dokter, notaris, konsultan, arsitek, dan seniman dikecualikan, termasuk bila dijalankan lewat PT Perorangan.
Artikel ini bersifat informasi umum berdasarkan peraturan yang berlaku saat ditulis, bukan nasihat pajak untuk kasus tertentu. Ketentuan bisa berubah; diskusikan kondisi usaha Anda dengan konsultan sebelum mengambil keputusan.
Tentang penulis
Tim Redaksi Logitax
Konsultan pajak, akuntan, dan kuasa hukum Logitax
Artikel ditulis oleh tim konsultan Logitax.id, perwakilan BTS Consulting di Yogyakarta. Tim kami terdiri dari praktisi pajak, Akuntan Publik, dan Kuasa Hukum Pengadilan Pajak, tiga di antaranya pernah bertugas di Direktorat Jenderal Pajak.